
社保其实是值不值与愿不愿
新年像旧的年一样,来的悄无,去的无息,这一年获得的与失去的同样多,得到的,未必开心, 失去的,未必是祸, 看开是福,看淡是幸。这一年对于大多数人来说最重要的莫过于“弹性退休”制度的实施。有人痛就有人笑,老姐肯定是笑的,因为她今年七月份刚刚退休,她以女职工的身份退休了,在她退休后的三个月,国家实施了新的退休政策,她是幸运的,所以她时长洋溢着笑,对于她来说退休后又是新的篇章。
看过老姐的社保交纳清单,在郑州她是从最初300的社保基数到退休时涨到了5200,郑州是她的城市,她见证了这个城市的发展与壮大,从二环到三环,再到现在的四环。
很多时候,老姐的经历也在鞭策着我,社保这东西,没有值不值,更多的时候是你愿与不愿。
现在很多的年轻人总是计较,喜欢拿定期存款去衡量社保的得失。
在公开和私下的场合,我一直宣讲读书有用,社保有用论,因为这就是你的最终退路,不要拿社保去对比存款,因为存款给不了你更多,存款只有支与取,而社保却伴随你的一生,生老病死、生儿育女、失业与工伤都是触发五险一金的条件。
对于没有结婚的年轻人,特别是女生,我强烈建议参加社会保险,因为女生是社会中的弱势,特别是分娩与哺育,医保对于此类行为的保障也是史无前例的好,不但能拿到一笔丰厚的生育保险,还能让你在分娩时几乎不用任何花费。
一个人的一辈子,生儿育女,工伤,死亡丧葬都被五险一金所包裹,这一切的“利益”是银行存款无法比拟的。
即便因为意外无法坚持到退休,你账户内的资金依然可以做为遗产,馈赠给自己的妻儿或父母。
记得刚参加工作时,同屋的几个同事热衷于KTV,留恋与郑州的各个夜场,哪时候,卖房,对于他们来说很遥远,于是有的人买了房,有的人在观望,于是买房的人工资还了贷款,没存到钱,没买房子的人工资吃喝了,玩乐了,也没存到钱。五年之后,买房的人有了房子,没买房子的人依然一无所谓。这就像社保一样,你买了,就有一个最低的保障,你不买,也依然一无所有,存款很难,除非从外部逼迫自己。
最后再学习一下弹性退休制度。
提前退休条件:两大关键要素需满足
提前退休可不是随意就能达成的,存在两个硬性条件:
一,养老保险缴费年限必须达标。当下最低要求是 15 年,不过从 2030 年起,每年将会递增 6 个月,最终会提升至 20 年。例如在 2030 年,缴费年限要求是 16 年,倘若仅缴纳了 15 年,那就无法申请提前退休。
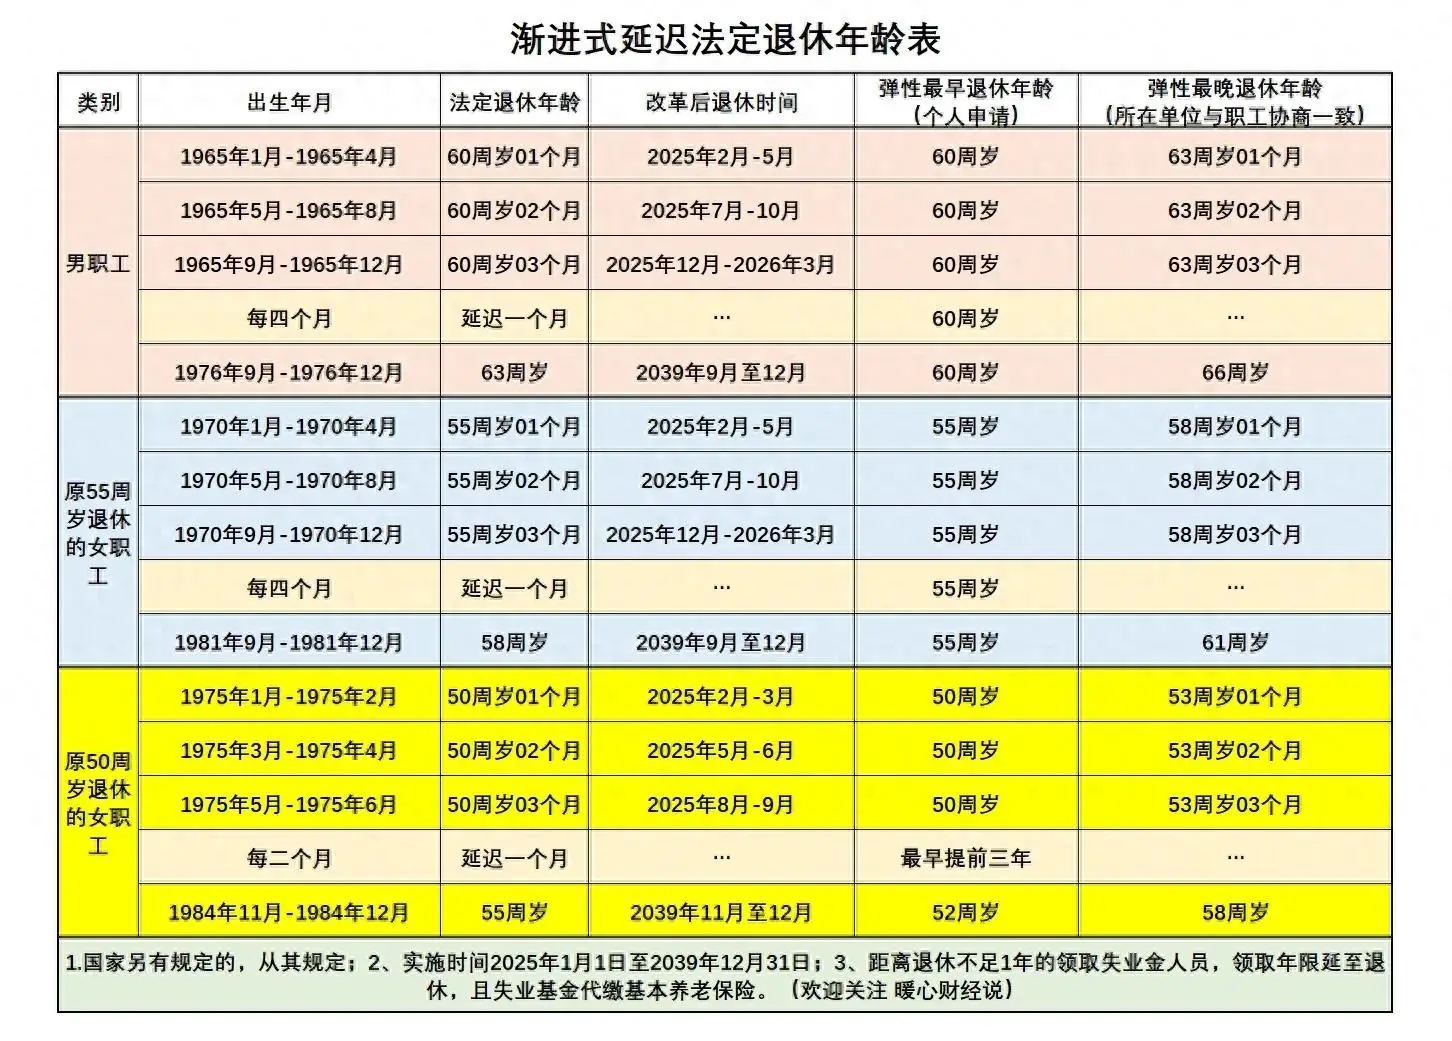
二,年龄要达标。提前退休最多只能提前 3 年,并且不能低于原法定退休年龄。原法定退休年龄规定为:男职工 60 岁,女性干部 55 岁,女职工 50 岁。打个比方,若你是男职工,今年 57 岁,且养老保险缴费年限已满,那么就能够申请提前退休。此申请无需单位许可,个人径直申请即可,单位亦无权推诿拒绝。
PS:退休时间表


社保我个人认为更像是一种非常稳健的投资,所以也是在投资信心
长了见识,非常详细